
엑셀의 널리 쓰이는 수식 중 하나인 EFFECT 함수는 금융 전문가들이 명목 이자율(nominal interest rate)을 바탕으로 실질 이자율(effective interest rate)을 산출할 때 자주 활용됩니다.
연간 백분율(APR)과 연간 실효 수익률(APY)이라고도 불리는 이 개념을 엑셀로 계산하면, 대출 기관이 내세우는 명목 이자율만으로는 파악하기 어려운 주택담보대출·자동차 대출·소상공인 대출의 실제 이자 부담률을 손쉽게 확인할 수 있습니다.
명목 이자율과 실질 이자율의 차이
대출 기관이 명목 이자율을 표시하는 데에는 이유가 있습니다. 명목 이자율은 실제 대출 비용보다 낮아 보이게 만들 수 있기 때문입니다. 통상 1년에 여러 차례 상환과 이자 계산이 이루어지기 때문입니다.
예를 들어 매월 상환하는 대출을 받았다면 이자 역시 매월 계산됩니다. 이때 명목 이자율, 즉 연간 백분율(APR)은 월 이자율(예: 월 1%)에 1년의 기간 수인 12를 곱한 값으로, 이 경우 연 12%가 됩니다.
그러나 이자는 매월 복리로 계산되기 때문에, 해당 월의 이자는 이전 달까지 발생한 이자 위에 다시 붙습니다. 그 결과 실질 이자율은 명목 이자율보다 높아집니다.
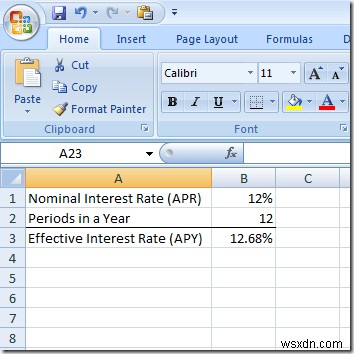
실제로 연 12% APR(명목) 대출의 실질 이자율(APY)은 약 12.68%입니다. 대출 기간이 1년 정도로 짧다면 0.68%p의 차이는 크지 않지만, 주택담보대출처럼 장기 대출에서는 그 차이가 상당한 금액으로 벌어질 수 있습니다.
이제 엑셀의 EFFECT 함수를 사용해 명목 이자율(APR)에서 실질 이자율(APY)을 계산하는 방법을 살펴보겠습니다.
엑셀 EFFECT 함수 사용법
월 단위 복리로 계산되는 명목 이자율(APR) 12%짜리 대출의 실질 이자율(APY)을 구한다고 가정해 보겠습니다. 먼저 아래와 같이 엑셀 워크시트를 구성합니다.
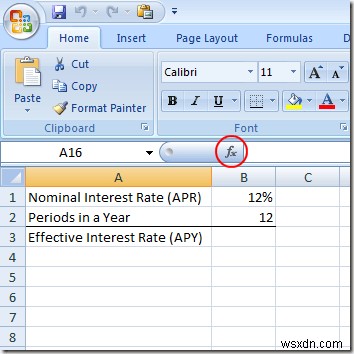
B1 셀에는 명목 이자율(APR)을, B2 셀에는 연간 복리 계산 횟수(상환 기간 수)를 입력합니다.
1단계: 함수 마법사 실행
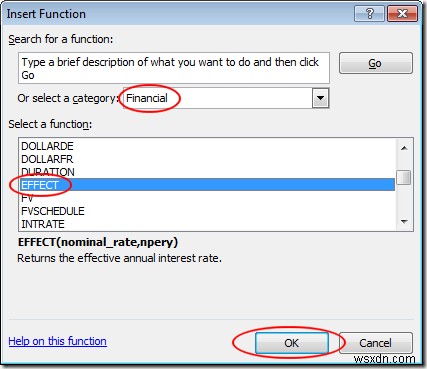
결과를 표시할 B3 셀을 클릭한 뒤 함수 삽입(Insert Function) 버튼을 누르고, '범주 선택' 드롭다운 메뉴에서 재무(Financial)를 선택합니다.
2단계: EFFECT 함수 선택
함수 목록에서 EFFECT를 찾아 클릭한 후 확인 버튼을 누릅니다.
3단계: 함수 인수 입력
함수 인수 창이 열리면 Nominal_rate 칸에 B1을, Npery 칸에 B2를 입력하고 확인을 클릭합니다.
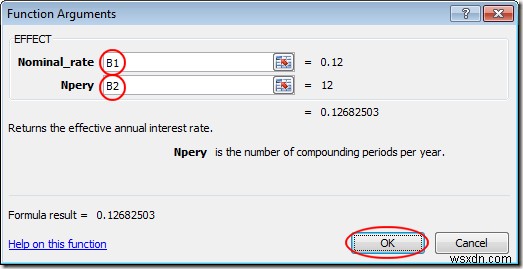
그러면 B3 셀에 0.1268이라는 값이 나타납니다. 원한다면 셀 서식을 백분율로 변경해 12.68%로 표시할 수도 있습니다.
EFFECT 함수 활용 팁
이렇게 설정해 두면 B1과 B2의 값을 얼마든지 바꿀 수 있으며, 엑셀이 B3 셀의 실질 이자율을 자동으로 다시 계산해 줍니다. 예를 들어 B1의 명목 이자율을 6%로 변경하면 B3의 실질 이자율은 6.17%로 갱신됩니다.
이처럼 엑셀의 EFFECT 함수를 활용하면 명목 이자율과 연간 복리 계산 횟수만 알고 있다면, 어떤 조건의 대출이든 실질 이자율을 몇 초 만에 정확하게 구할 수 있습니다.